Smart Saver Money Manager

Mga screenshot
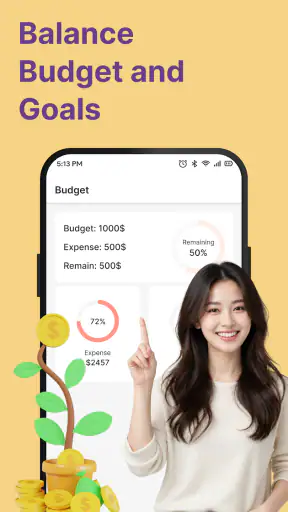
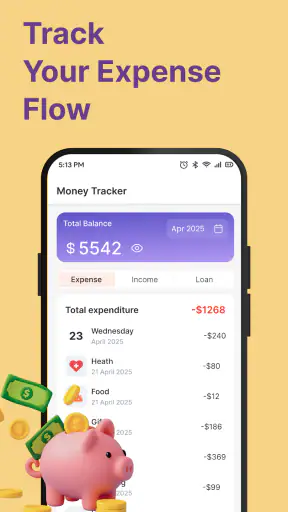
Mga detalye
- Rating
- 2.00 mga review
- Bersyon
- 1.0.5
- Developer
- VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY
Pagsusuri ni Norviv
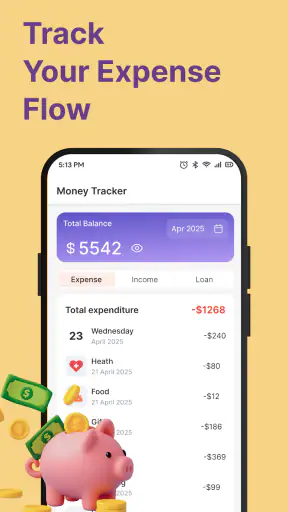
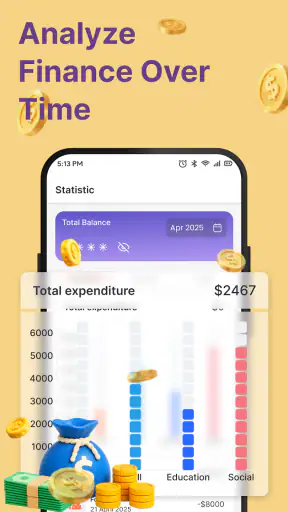
Kung gusto mong magkaroon ng mas malinaw na larawan ng araw-araw mong gastos nang hindi agad pumapasok sa komplikadong financial system, ang Smart Saver Money Manager ay isang app na sulit tingnan. Isa itong libreng app para sa personal na badyet, na ginawa ng VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY. Sa unang paggamit ko, ang pinakamalinaw nitong layunin ay gawing mas madaling simulan ang pag-oorganisa ng pera: itala ang ginastos, balikan ang mga nakaraang bayarin, at gamitin ang mga iyon bilang batayan sa susunod na desisyon.
Hindi ko ito tinitingnan bilang kapalit ng isang kumpletong investment platform o accounting software. Mas bagay ito sa taong gustong magkaroon ng simpleng kasanayan sa pag-monitor ng sariling pera. Mayroon itong average na rating na 4.1 mula sa halos animnaraan na rating, at umabot na sa mahigit sandaang libong install. Para sa akin, indikasyon iyon na may sapat na interes sa ganitong uri ng tool, pero hindi dapat rating lang ang maging dahilan ng pag-download. Mas mahalaga kung tugma ang istilo nito sa paraan mo ng pagbabadyet.
Para kanino sulit gamitin ang Smart Saver?
Ang unang dapat linawin ay kung ano ang hinahanap mo. Kung ang problema mo ay hindi mo alam kung saan napupunta ang pera sa loob ng isang linggo, makatutulong ang isang app na nakatuon sa regular na pagtatala. Kung ang kailangan mo naman ay awtomatikong pagkuha ng transaksyon mula sa bangko, malalim na investment analysis, shared household accounts, o detalyadong tax records, mas mabuting ikumpara muna ito sa mas espesyalisadong alternatibo.
Sa paggamit ko, mas madaling makita ang halaga ng Smart Saver kapag ginagawa itong bahagi ng isang routine, hindi isang app na bubuksan lang kapag kinakapos na ang budget. Halimbawa, pagkatapos kong bumili ng pagkain, sumakay, o magbayad ng maliit na bill, itinatala ko agad ang gastos habang sariwa pa sa isip ko. Sa pagtatapos ng araw, mas madali kong nakikita kung alin ang planado at alin ang unti-unting kumain sa pera.
Ang pinakamalaking desisyon ay hindi kung maganda ang interface, kundi kung kaya mong maging regular sa pagtatala. Kahit mahusay ang isang money manager, magiging kulang ang resulta kapag iniiwan ang maliliit na bayarin. Sa ganitong sitwasyon, ang app ay hindi mahika; isa itong salamin ng impormasyong inilalagay mo.
Isang praktikal na workflow para hindi ito mapabayaan
May isang paraan akong mas irerekomenda kaysa sa pagre-record ng lahat nang sabay-sabay sa katapusan ng buwan. Magtakda ng maikling check-in pagkatapos ng pangunahing bahagi ng araw: umaga para sa transportasyon, tanghali para sa pagkain, at gabi para sa iba pang binili. Hindi kailangang gawing mahabang session. Ang layunin ay bawasan ang pagitan ng aktuwal na gastos at pagtatala nito.
Kapag may paulit-ulit na bayarin, gamitin ang mga ito bilang unang baseline ng iyong badyet. Huwag munang magtakda ng napakahigpit na target batay sa ideal na pamumuhay. Mas kapaki-pakinabang na magsimula sa totoong nakagawian, saka unti-unting tukuyin kung anong bahagi ang puwedeng bawasan. Sa ganitong workflow, nagiging gabay ang app sa pagbabago ng asal, hindi lang imbakan ng mga numero.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Para sa isang empleyadong may takdang sahod, puwedeng gamitin ang unang linggo upang makita ang mabilis maubos na bahagi ng pera. Para naman sa freelancer o maliit na online seller, makatutulong ang hiwalay na pag-iisip sa personal at trabaho kahit mano-mano pa ang pagtatala. Ang mahalaga ay malinaw sa iyo kung aling gastos ang para sa bahay, biyahe, pagkain, o pagkakakitaan.
Mas kapaki-pakinabang kapag may malinaw kang tanong
Hindi sapat ang “gusto kong makatipid.” Mas madaling gamitin ang Smart Saver kapag may partikular kang tanong na sasagutin: Magkano ang karaniwang gastos ko sa pagkain? Gaano kalaki ang napupunta sa maliliit na spontaneous purchase? Kaya ko bang magtabi ng pera bago dumating ang susunod na sahod? Kapag ganito ang tanong, mas alam mo kung anong entries ang kailangang maging tumpak at kung alin ang puwedeng tantiyahin muna.
May trade-off dito. Kapag sobrang detalyado ang bawat entry, maaaring mapagod ka at tuluyang tumigil. Kapag sobrang pangkalahatan naman, mahirap malaman kung ano ang dapat baguhin. Ang praktikal na gitna ay gumamit ng sapat na kategorya para makagawa ng desisyon, pero hindi napakarami na bawat maliit na pagkakaiba ay nagiging dagdag na trabaho.
Saan ito mas malakas kaysa sa karaniwang alternatibo?
Ang pinakasimpleng alternatibo ay papel, notes app, o spreadsheet. May kalamangan ang mga iyon: pamilyar, flexible, at puwedeng i-customize ayon sa sariling paraan. Ngunit sa karanasan ko, madaling mawala sa mga ito ang consistency. Ang isang spreadsheet ay maaaring maging makapangyarihan, pero kailangan mong ikaw ang magdisenyo ng structure, formulas, at review routine. Ang notes app naman ay mabilis sa simula, ngunit mas mahirap balikan kapag dumami na ang entries.
Dito mas may saysay ang Smart Saver bilang personal na budgeting app. Ang halaga nito ay nasa paglalagay ng gawain sa isang lugar na nakatuon sa pera, sa halip na ihalo sa shopping lists, reminders, at iba pang notes. Para sa taong ayaw gumawa ng sariling spreadsheet system, mas mababa ang paunang hadlang. Maaari kang magsimula sa simpleng pagtatala at saka bumuo ng sariling paraan ng pagsusuri.
May isa pang kaibahan sa banking apps. Ang bank app ay mahusay para makita ang galaw ng isang partikular na account, pero hindi nito awtomatikong ipinapakita ang buong personal na larawan kung gumagamit ka ng maraming paraan ng pagbabayad. Kapag may cash, e-wallet, card, at iba’t ibang account, maaaring mas kapaki-pakinabang ang isang hiwalay na personal budget record. Gayunman, nangangahulugan din ito na kailangan mong maging maingat sa paglalagay ng impormasyon para hindi magkaroon ng dobleng entry.
Kung ang ikinukumpara mo ay isang full-featured finance suite, mas malamang na mas malawak ang kakayahan ng naturang tool sa reports, account connections, o long-term planning. Pero ang dagdag na kakayahan ay kadalasang may dagdag na learning curve. Para sa beginner na ang pangunahing problema ay hindi pa regular na pagtatala, mas praktikal ang mas tuwirang approach ng Smart Saver kaysa sa isang system na maraming menu ngunit hindi naman nagagamit nang tuloy-tuloy.
Mga limitasyong dapat tanggapin bago lumipat
Ang paglipat sa bagong money manager ay hindi lang pag-install. Kailangan mong maglaan ng panahon para buuin ang iyong routine at ayusin ang dating records kung nais mong magkaroon ng maayos na paghahambing. Kung galing ka sa papel o spreadsheet, maaaring kailangan mong magpasya kung ililipat mo ang buong history o magsisimula sa bagong cycle. Para sa karamihan, mas simple ang pumili ng malinaw na starting point kaysa subukang ayusin ang bawat lumang gastos.
May friction din sa manual discipline. Kung nakasanayan mong umaasa sa awtomatikong bank categorization, maaaring maramdaman mong mas mabagal ang paglalagay ng transaksyon. Sa kabilang banda, ang manual entry ay nagbibigay sa iyo ng pagkakataong pag-isipan kung ano talaga ang uri ng gastos, lalo na kapag hindi malinaw ang label mula sa payment provider. Ang tanong ay kung alin ang mas mahalaga sa iyo: bilis o mas sinasadyang pagtingin sa bawat galaw ng pera.
Hindi ko rin irerekomenda ang ganitong uri ng app bilang pangunahing solusyon kung ang pinakaproblema mo ay utang na kailangang subaybayan nang detalyado, negosyo na may maraming account, o investment portfolio na nangangailangan ng mas malalim na analysis. Maaari pa rin itong magsilbing personal spending record, pero hindi nito dapat palitan ang tool na partikular na ginawa para sa mas kumplikadong sitwasyon.
Kung sensitibo ka sa paglalagay ng financial information sa anumang third-party app, maglaan ng oras na basahin ang mga detalye sa app store at mga setting bago mag-record. Hindi ko ilalagay ang lahat ng impormasyon sa isang app nang walang pag-iingat. Gumamit ng maayos na device security, iwasang maglagay ng hindi kailangang sensitibong detalye sa notes, at isipin kung anong antas ng record ang sapat para sa iyong layunin.
Paano ko ito gagamitin sa unang linggo
Sa unang araw, hindi ko agad susubukang ayusin ang buong buhay pinansyal ko. Magsisimula ako sa regular na gastusin at gagawa ng simpleng listahan ng mga kategoryang talagang ginagamit ko. Sa ikatlong araw, titingnan ko kung may mga gastos na paulit-ulit kong nakakalimutan. Sa pagtatapos ng linggo, susuriin ko hindi lang ang kabuuan kundi ang mga pattern: aling oras ako madalas gumastos, anong uri ng pagbili ang hindi ko napaplano, at alin ang mahirap bawasan.
Isang hindi gaanong napapansing tip ay ang pagtatala ng dahilan, kahit maikli, para sa mga gastos na madalas mong pagsisihan. Hindi kailangang maging personal diary ito. Isang salitang paalala lang—halimbawa, “pagod,” “biglaan,” o “kailangan sa trabaho”—ay maaaring makatulong kapag binalikan mo ang record. Makikita mo kung ang problema ay presyo, dalas, o timing. Mas kapaki-pakinabang iyon kaysa basta sabihing “malaki ang gastos ko.”
Para sa mag-asawa o magkakasama sa bahay, hindi ko gagawing shared ledger ang app nang walang malinaw na kasunduan. Mas ligtas at mas maayos na magtakda muna kung sino ang nagtatala ng anong gastos at paano hahatiin ang mga bayarin. Kung hindi pareho ang disiplina ng lahat, maaaring maging mas magulo ang record kaysa makatulong. Sa ganitong setup, mas bagay ito bilang personal na bahagi ng isang mas malawak na household discussion.
Kung madalas kang nagbabayad gamit ang iba’t ibang paraan, magtakda ng regular na reconciliation. Puwede itong gawin sa pagtatapos ng linggo: ihambing ang mga entry sa resibo, wallet, o payment history, at hanapin ang posibleng doble o nakaligtaang gastos. Mahalaga ito dahil ang maling record ay maaaring magbigay ng maling kumpiyansa. Hindi kailangang gawin araw-araw kung nakakapagod, ngunit huwag hayaang lumipas ang maraming linggo nang walang pagsusuri.
Mga tanong na mahalaga bago mag-download
Kung libre ang app, ibig bang sabihin ay wala nang kailangang pag-isipan? Hindi. Ang libreng presyo ay magandang dahilan para subukan ito nang hindi agad gumagastos, pero ang tunay na halaga ay kung mapapanatili mo ang paggamit. Kung tatlong araw mo lang bubuksan at pagkatapos ay makakalimutan, hindi nito maaayos ang budgeting problem mo. Mas mabuting subukan ito sa isang partikular na layunin, gaya ng pagsubaybay sa pagkain o discretionary spending, kaysa magtakda agad ng napakalaking system.
Gagana ba ito sa mas lumang Android device? Ang minimum operating system nito ay Android 7.0, kaya mahalagang tingnan muna ang bersyon ng iyong telepono bago umasa na mai-install ito. Ang kasalukuyang bersyon ay 1.0.5, kaya kung mas gusto mo ang app na matagal nang may malawak na history ng updates at integrations, dapat mong isama ang maturity ng platform sa iyong paghahambing. Hindi ito awtomatikong kahinaan, pero mahalagang konsiderasyon para sa user na naghahanap ng pangmatagalang finance system.
Angkop ba ito sa mga bata? Ang content rating nito ay 3+, ngunit hindi ibig sabihin nito na pambata ang layunin ng app. Para sa isang teenager, maaari itong maging panimula sa pag-unawa sa allowance at maliliit na gastos, basta may gabay ng magulang kung kinakailangan. Para sa mas batang user, mas mahalaga pa rin ang simpleng pagtuturo ng pag-iipon kaysa pag-asa sa app lamang.
Paano kung gusto kong mag-invest? Dahil ang app ay nakatuon sa personal na badyet at pang-araw-araw na gastos, gagamitin ko ito bilang spending-awareness tool, hindi bilang kapalit ng investment research o financial advice. Maaari mong gamitin ang mas malinaw na budget picture bilang paghahanda bago magtabi ng pera, pero ibang gawain ang pagsusuri ng investment risk, produkto, at pangmatagalang plano.
Paano kung gusto kong bumalik sa dati kong spreadsheet? Walang dahilan para ituring itong permanenteng commitment. Maaari mong gamitin ang Smart Saver bilang mas madaling daily capture tool, saka gumawa ng mas malalim na monthly review sa spreadsheet kung iyon ang mas komportable sa iyo. Ang pinakamagandang system ay hindi palaging iisang app; minsan, ang tamang kombinasyon ay mabilis na pagtatala sa mobile at mas mahabang pagsusuri sa ibang format.
Ang papel ng developer at kasalukuyang estado ng app
Ang developer nito ay VINACAPITAL FUND MANAGEMENT JOINT STOCK COMPANY, kaya malinaw na inilalagay ang produkto sa larangan ng personal na pananalapi. Gayunman, hindi ko gagawing dahilan ang pangalan ng developer para ipagpalagay na awtomatikong angkop ito sa bawat financial need. Ang app ay dapat suriin batay sa aktuwal na workflow na kailangan mo: gaano kadaling mag-record, gaano kadaling balikan ang gastos, at kung nakatutulong ba ito sa paggawa ng mas maayos na desisyon.
Ang release date nito ay Hun 25, 2026, at ang kasalukuyang bersyon ay 1.0.5. Dahil dito, may saysay na tingnan ito bilang isang relatively bagong tool sa iyong sariling testing, lalo na kung umaasa ka sa pangmatagalang history o advanced integrations. Sa unang paggamit, mas bibigyan ko ng pansin ang stability, bilis ng pagtatala, at kung malinaw ang pag-aayos ng records kaysa sa dami ng feature na hindi ko naman kailangan.
Ang rating na 4.1 at mahigit sandaang libong install ay nagbibigay ng sapat na dahilan para subukan ito, ngunit hindi iyon garantiya na pareho ang magiging karanasan mo. Ang isang user na naghahanap lang ng simpleng budget log ay maaaring masiyahan, habang ang user na gustong awtomatikong pagsamahin ang maraming financial account ay maaaring makaramdam ng kakulangan. Dito mahalaga ang sariling criteria, hindi ang popularidad lamang.
Ang malinaw kong rekomendasyon
Inirerekomenda ko ang Smart Saver Money Manager sa beginner na gustong magkaroon ng konkretong paraan para makita ang araw-araw na gastos at magsimula ng personal budgeting routine. Lalo itong may saysay kung ayaw mong bumuo ng spreadsheet mula sa simula, hindi mo kailangan ng komplikadong investment dashboard, at handa kang maglaan ng ilang minuto para panatilihing maayos ang entries.
Hindi ko ito unang pipiliin para sa taong nangangailangan ng malalim na business accounting, awtomatikong account aggregation, detalyadong debt planning, o advanced investment tracking. Sa mga sitwasyong iyon, mas angkop ang mas espesyalisadong alternatibo kahit mas matagal itong matutunan. Hindi kahinaan ng Smart Saver ang hindi nito pagiging lahat-ng-bagay na finance platform; mas tama lang na gamitin ito sa problemang kaya nitong tugunan.
Para sa akin, ang pinakamagandang paraan ng pagsubok ay bigyan ito ng isang malinaw na lingguhang layunin: tukuyin ang isang kategoryang gusto mong kontrolin, itala nang regular, at suriin ang pattern bago gumawa ng pagbabago. Kung nakatulong itong gawing mas malinaw ang mga desisyon mo, may tunay itong lugar sa iyong routine. Kung mas nakakapagod ang manual process kaysa sa benepisyong nakukuha mo, huwag piliting gamitin ito dahil lang libre.
Sa huli, ang Smart Saver Money Manager ay isang praktikal na panimulang app para sa taong gustong gawing mas visible ang sariling paggastos. Hindi nito papalitan ang disiplina, at hindi rin nito kailangang palitan ang bawat tool na ginagamit mo. Ngunit kung ang kailangan mo ay isang mas organisadong unang hakbang mula sa “parang hindi ko alam kung saan napunta ang pera” tungo sa “alam ko kung ano ang dapat kong baguhin,” sulit itong subukan. Para sa ganitong layunin, ang libreng access at simpleng direksiyon nito ay sapat na dahilan upang bigyan ito ng patas na pagkakataon.
Mga madalas itanong
01Ano ang Smart Saver Money Manager at para kanino ito angkop?
Ang Smart Saver Money Manager ay isang app na tumutulong sa pagsubaybay ng kita, gastusin, badyet, at mga layunin sa pag-iimpok. Sa paggamit nito, mas madali mong makikita kung saan napupunta ang pera bawat araw o buwan. Angkop ito para sa mga estudyante, empleyado, freelancer, at pamilyang gustong magkaroon ng mas organisadong paraan ng pamamahala ng pananalapi.
02Kailangan ba ng internet para magamit ang Smart Saver Money Manager?
Sa pangkalahatan, maaaring maidagdag at masuri ang maraming tala ng kita at gastusin kahit walang tuloy-tuloy na internet, depende sa bersyon at mga feature ng app. Gayunman, maaaring kailanganin ang koneksyon para sa pag-download ng app, pag-synchronize ng datos, pag-backup, o paggamit ng ilang online na serbisyo. Mainam na tingnan ang pahintulot at detalye sa app store bago ito gamitin.
03Ligtas ba ang aking personal at pinansyal na impormasyon sa app?
Dahil naglalaman ito ng sensitibong impormasyon tungkol sa iyong pera, mahalagang suriin ang privacy policy, mga pahintulot, at paraan ng pag-iimbak ng datos bago maglagay ng kumpletong detalye. Iwasang ilagay ang PIN, password sa bangko, o buong card number kung hindi naman kinakailangan. Gumamit din ng screen lock at panatilihing updated ang app at operating system ng iyong device.
04May bayad ba ang Smart Saver Money Manager o may mga in-app purchase?
Maaaring may libreng pangunahing bersyon ang Smart Saver Money Manager, ngunit posibleng may premium feature, subscription, o in-app purchase para sa mas advanced na ulat, backup, pag-aalis ng ads, o karagdagang customization. Nagbabago ang presyo at available na feature depende sa platform at rehiyon. Bago kumpirmahin ang pag-download o subscription, basahin ang kasalukuyang impormasyon sa Google Play o App Store.
05Paano ko magagamit ang app upang mas maging epektibo ang pag-iimpok?
Magsimula sa pagtatala ng lahat ng regular at maliliit na gastusin, pagkatapos ay gumawa ng makatotohanang buwanang badyet. Magtakda ng hiwalay na layunin, gaya ng emergency fund, bayarin, o bakasyon, at regular na suriin ang mga ulat ng app upang makita ang mga gastusing maaaring bawasan. Hindi awtomatikong nagpapalago ng pera ang app; nagsisilbi itong gabay upang makagawa ka ng mas disiplinadong desisyong pinansyal.


